JAKARTA, lintasbali.com — Otoritas Jasa Keuangan (OJK) menegaskan bahwa pertumbuhan kredit yang sehat dan berkelanjutan harus disertai dengan kepastian hukum bagi pelaku industri perbankan. Untuk itu, OJK memandang penting adanya pemahaman yang sama di antara seluruh pemangku kepentingan terkait penerapan konsep Business Judgement Rule (BJR) dalam penanganan perkara pidana di sektor perbankan.
Langkah tersebut diharapkan mampu mendukung terciptanya industri perbankan yang berintegritas, profesional, dan bebas dari praktik fraud, sekaligus memberikan ruang bagi perbankan untuk menjalankan fungsi intermediasi secara optimal dengan tetap mengedepankan prinsip kehati-hatian serta tata kelola perusahaan yang baik (good corporate governance).
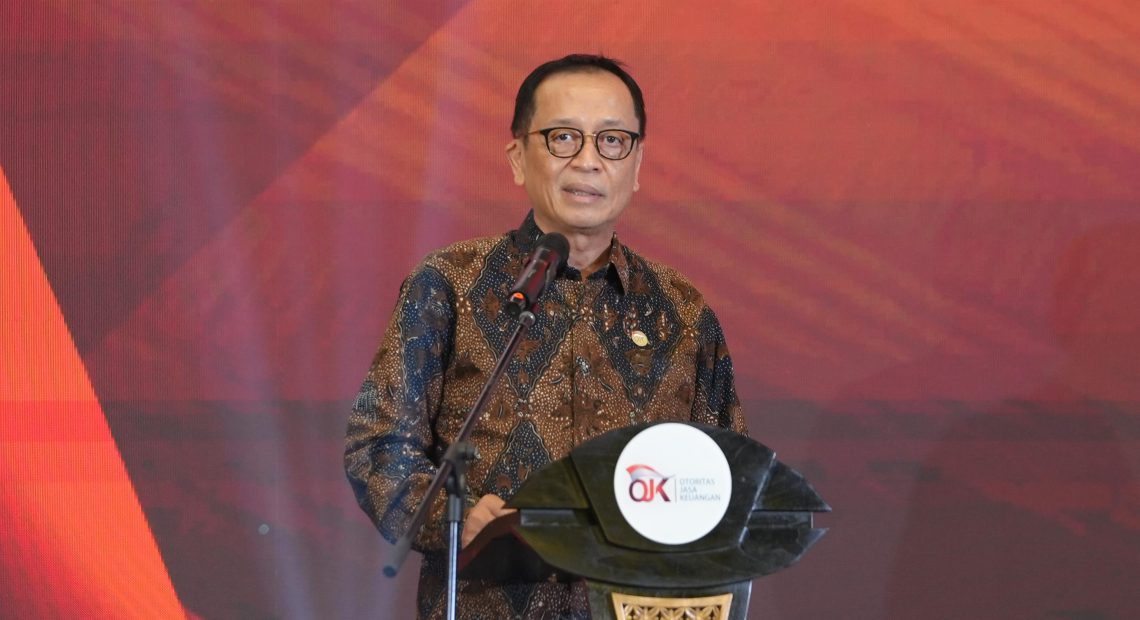
Hal tersebut disampaikan Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, dalam kegiatan Sarasehan Industri Perbankan bertema “Penerapan Konsep Business Judgement Rule terhadap Kredit Macet di Bank” di Jakarta, Selasa, 12 Mei 2026.
“Konsep Business Judgement Rule pada prinsipnya memberikan perlindungan hukum kepada bank atas keputusan bisnis yang diambil dengan itikad baik, berdasarkan prinsip kehati-hatian, tanpa benturan kepentingan, serta dilakukan untuk kepentingan terbaik perusahaan,” ujar Dian.
Dian menekankan pentingnya membangun iklim yang kondusif bagi industri perbankan melalui penguatan regulasi, pengawasan, dan penegakan hukum yang selaras. Upaya tersebut bertujuan menjaga profesionalisme dan integritas bankir agar industri perbankan dapat semakin berkontribusi dalam mendorong pertumbuhan ekonomi nasional.
Lebih lanjut, Dian berharap tercipta kesepahaman yang lebih kuat antara regulator, aparat penegak hukum, akademisi, dan pelaku industri perbankan terkait penerapan Business Judgement Rule di sektor perbankan.
Sarasehan tersebut menghadirkan sejumlah narasumber, antara lain Hakim Agung Kamar Pidana Mahkamah Agung RI Jupriyadi, Sekretaris Jaksa Agung Muda Tindak Pidana Khusus Kejaksaan Agung RI Didik Farkhan Alisyahdi, serta Penyuluh Hukum Fakultas Hukum Universitas Trisakti Albert Aries.
Acara ini juga dihadiri direksi, pejabat eksekutif, pegawai bank umum dan Bank Perekonomian Rakyat (BPR), serta asosiasi industri perbankan.
Dalam kesempatan itu, para narasumber menyampaikan pandangan mengenai penerapan Business Judgement Rule dalam kaitannya dengan permasalahan kredit macet akibat dinamika usaha, kegagalan bisnis (business failure) yang dialami debitur, maupun adanya pelanggaran ketentuan.
Pentingnya Kesamaan Penafsiran
Jupriyadi menegaskan perlunya kesamaan penafsiran terhadap penerapan norma pidana dalam perkara perbankan guna menjaga kepastian hukum (legal certainty) dan keadilan substantif (substantive justice) bagi pelaku industri perbankan.
Ia menjelaskan bahwa Business Judgement Rule dapat diterapkan sepanjang persyaratan kumulatif sebagaimana diatur dalam Pasal 97 ayat (5) Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas terpenuhi.
Persyaratan tersebut meliputi pengambilan keputusan dengan itikad baik, kepatuhan terhadap prosedur yang benar, tidak adanya benturan kepentingan, serta adanya upaya maksimal dalam mitigasi risiko kerugian.
Apabila seluruh parameter tersebut telah dipenuhi namun kerugian tetap terjadi, termasuk risiko kredit macet, maka kondisi tersebut dapat dikategorikan sebagai kegagalan bisnis (business failure) dan bukan tindak pidana, terutama apabila dipengaruhi faktor eksternal di luar kendali bank.
Jupriyadi juga menegaskan pentingnya keseragaman penafsiran hukum dalam penerapan Business Judgement Rule guna mencegah munculnya chilling effect yang dapat menghambat bankir dalam mengambil keputusan bisnis.
Selain itu, ia menekankan pentingnya mengedepankan prinsip ultimum remedium, yakni bahwa jalur pidana seharusnya menjadi upaya terakhir dalam penyelesaian persoalan perbankan yang telah memenuhi unsur tata kelola perusahaan yang baik.
Sementara itu, Didik Farkhan Alisyahdi menjelaskan mekanisme penanganan tindak pidana oleh Kejaksaan Agung RI, khususnya terkait kasus pemberian kredit di sektor perbankan.
Menurutnya, Business Judgement Rule merupakan instrumen anti-kriminalisasi yang memberikan perlindungan kepada pejabat bank dari jerat pidana meskipun terjadi kredit macet yang menyebabkan kerugian finansial dan kegagalan bisnis, sepanjang lima unsur utama terpenuhi.
Kelima unsur tersebut meliputi keputusan yang diambil dengan itikad baik, didasarkan pada informasi yang cukup dan benar, dilakukan sesuai prinsip kehati-hatian, bebas dari benturan kepentingan, serta berada dalam batas kewenangan yang dimiliki.
Namun demikian, Didik menegaskan bahwa perlindungan Business Judgement Rule tidak berlaku apabila terdapat manipulasi, kolusi, pengabaian prinsip kehati-hatian, penyimpangan tujuan, atau penyampaian informasi palsu. Dalam kondisi tersebut, kerugian yang timbul tidak lagi dipandang sebagai risiko bisnis, melainkan akibat dari suatu tindak kejahatan.
Di sisi lain, Albert Aries menjelaskan aspek pembuktian mens rea dalam tindak pidana perbankan, khususnya dalam konteks korporasi. Menurutnya, seseorang hanya dapat dimintai pertanggungjawaban pidana atas perbuatan yang dilakukan dengan sengaja atau karena kelalaian.
Ia menambahkan, tindak pidana yang dilakukan karena kelalaian hanya dapat dipidana apabila secara tegas diatur dalam peraturan perundang-undangan.
Melalui forum sarasehan ini, OJK berharap industri perbankan semakin memahami bahwa konsep Business Judgement Rule dapat memberikan perlindungan dalam pengambilan keputusan bisnis, termasuk dalam proses pemberian kredit dan pembiayaan, sepanjang dilakukan sesuai prinsip kehati-hatian dan ketentuan peraturan perundang-undangan. (Rls)